Маржа и наценка: в чём разница и как проверить прибыль сметы
Наценка 50% не означает маржу 50%. Разберём формулы на одном проекте и посчитаем, какую скидку можно обсуждать, если компания хочет сохранить заданную долю результата в цене.
Для кого этот пример: руководитель монтажной компании проверяет цену офисного проекта. Состав работ уже оценён: выбранная база затрат 300 000 ₽, предложение клиенту 450 000 ₽. Нужно понять, сколько остаётся после скидки и где проходит граница заданной маржи.
Короткий ответ: у процентов разные основания
Наценка показывает, сколько добавили к себестоимости. Маржа в процентах показывает, какую долю цены составляет разница между ценой и выбранной базой затрат. В деловой речи термин «маржа» используют по-разному; здесь все проценты считаем именно по этим определениям.
Если затраты составляют 300 000 ₽, а цена заказчику — 450 000 ₽, разница равна 150 000 ₽. Наценка — 150 000 / 300 000 × 100% = 50%. Маржа — 150 000 / 450 000 × 100% ≈ 33,33%.
Рубли одинаковые, но основания процентов различаются. Ошибка появляется, когда сотрудник прибавляет к затратам 30%, а руководитель ожидает получить 30% от цены.
Как встроенный AI помогает начать расчёт
В D-SMETA можно загрузить ТЗ: встроенный AI предложит работы, ресурсы и цены для черновика сметы. Если есть подготовленные справочники компании, помощник может опираться на ваши расценки; иначе — предложить собственные значения. Это сокращает ручной набор исходного состава для последующей проверки экономики.
До оценки маржи разберите происхождение каждой цены. Продажная цена, предложенная AI, не должна случайно стать вашей себестоимостью. Проверьте состав затрат, подтвердите неизвестные значения и только затем применяйте наценку, сравнивайте варианты и обсуждайте скидку.
Сначала договоритесь, какие затраты считаете
До формулы определите состав себестоимости. В одном отчёте это только прямые затраты, в другом — также распределённые расходы компании. Сравнивать проценты без этой оговорки опасно.
Для сметы перечислите труд, материалы, подрядчиков, оборудование, логистику и иные затраты, которые относите на проект. Отдельно решите, как учитываются управление, аренда, продажи и общие расходы. Они могут быть включены в принятую модель или покрываться из разницы, но не должны исчезать из решения о цене.
Все суммы сравнивайте на одной базе: одинаковая валюта, сопоставимый учёт налогов, один состав проекта. Для управленческого примера ниже дополнительные налоговые начисления исключены. Это упрощение расчёта, а не указание на налоговый режим компании.
Разница между ценой и ограниченным набором затрат не равна чистой прибыли. Подписанная смета показывает план, а реальные расходы и выполненный объём могут его изменить.
Основные формулы
Пусть C — выбранная себестоимость, P — цена заказчику. При положительных C и P:
- Разница в рублях:
P − C. - Наценка, %:
(P − C) / C × 100%. - Маржа, %:
(P − C) / P × 100%. - Цена при наценке n:
P = C × (1 + n / 100). - Цена при целевой марже m:
P = C / (1 − m / 100).
Например, при затратах 300 000 ₽ и целевой марже 25% цена — 300 000 / 0,75 = 400 000 ₽. При простой наценке 25% получились бы 375 000 ₽. Доля разницы в этой цене составила бы 20%, а не 25%.
Формула цены по марже требует значения меньше 100% при положительной себестоимости. При нулевом основании соответствующий процент не рассчитывается обычным делением. Не заменяйте такую ситуацию удобным нулём: лучше отдельно проверить исходные данные.
Как перевести наценку в маржу
Если состав затрат один и тот же, перевод возможен без повторного ввода сумм:
- Маржа, % =
наценка / (100 + наценка) × 100. - Наценка, % =
маржа / (100 − маржа) × 100.
При наценке 20% маржа примерно 16,67%. При наценке 50% — 33,33%. При наценке 100% — 50%. Это арифметические соответствия, а не рекомендуемые уровни для бизнеса.
Для проекта с разными наценками по ресурсам итоговую маржу считайте от общей цены и общих сопоставимых затрат. Простое среднее процентов строк не учитывает вес каждой позиции. Маленькая услуга с высокой наценкой может почти не влиять на итог крупного заказа.
Почему скидка уменьшает результат сильнее, чем кажется
Вернёмся к проекту: затраты 300 000 ₽, исходная цена 450 000 ₽. Плановая разница — 150 000 ₽. Клиент просит скидку 10% от цены.
Новая цена — 405 000 ₽, новая разница — 105 000 ₽. Скидка в рублях равна 45 000 ₽. Она уменьшила разницу на 45 000 / 150 000 × 100% = 30%.
Маржа после скидки — 105 000 / 405 000 × 100% ≈ 25,93%. Поэтому фраза «мы уступим всего десять процентов» не описывает последствия для проекта. Если затраты не меняются, уступка полностью уменьшает оставшуюся разницу.
Другая ситуация — уменьшение цены вместе с изменением состава: меньше объём, другая комплектация или отказ от части работ. Тогда пересчитываются и цена, и затраты. Это новый вариант предложения, а не просто скидка на неизменный результат.
Как определить предел скидки по целевой марже
Сопоставим три решения на одной базе затрат. Здесь меняется цена, а состав проекта и учтённая себестоимость остаются прежними.
| Вариант | Затраты | Цена | Разница | Маржа |
|---|---|---|---|---|
| Исходное предложение | 300 000 ₽ | 450 000 ₽ | 150 000 ₽ | 33,33% |
| Скидка 10% от цены | 300 000 ₽ | 405 000 ₽ | 105 000 ₽ | 25,93% |
| Цена при целевой марже 25% | 300 000 ₽ | 400 000 ₽ | 100 000 ₽ | 25% |
На небольшом экране таблицу можно прокрутить по горизонтали.
Допустим, компания сама установила для этого сценария минимальную маржу 25%. При затратах 300 000 ₽ минимальная цена по этому условию — 400 000 ₽. От исходных 450 000 ₽ можно снизить цену на 50 000 ₽, то есть примерно на 11,11%.
Общая формула: предельная скидка = (исходная цена − минимальная цена) / исходная цена × 100%. Минимальную цену сначала рассчитывают по выбранной модели затрат и целевому показателю.
Этот предел не является советом обязательно давать такую скидку. Он лишь показывает границу заданного условия. Если часть расходов ещё неизвестна, калькуляция неполна или меняются условия оплаты, управленческое решение может быть другим.
Точка нулевой разницы в примере — 300 000 ₽. Но называть такую цену безопасной нельзя: она покрывает только те затраты, которые действительно вошли в расчёт. Общие расходы и ошибки оценки могут остаться за пределами модели.
Что делать, если себестоимость выросла
Пусть после согласования цены 405 000 ₽ обнаружились дополнительные затраты на 20 000 ₽. Общая себестоимость стала 320 000 ₽, разница — 85 000 ₽, маржа — примерно 20,99%.
Сопоставьте причины: изменился объём, поставщик повысил цену, была забыта операция или фактическая производительность оказалась ниже. Решения различаются. Дополнительный согласованный результат обсуждается с клиентом; повторяющаяся ошибка нормы исправляется в справочнике; закупочное отклонение требует проверки условий поставки.
Один итоговый процент не показывает причину проблемы. Поэтому полезно сохранять исходный план и проверять отклонения по группам затрат и позициям.
Почему деньги на счёте не равны прибыли
Поступление аванса и выполнение проекта — разные события. Если клиент перечислил 300 000 ₽, а подрядчикам пока выплачено 100 000 ₽, разница платежей составляет 200 000 ₽. Это не доказательство, что компания заработала 200 000 ₽: впереди могут быть закупки и работа, а часть уже возникших обязательств ещё не оплачена.
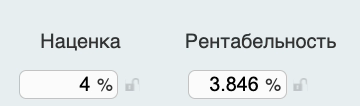
В D-SMETA расчёт цены и ресурсов связан со сметой, а поступления, выплаты, расходы и показатели по документам рассматриваются в финансовом разделе. Инструкция по финансовой сводке объясняет, почему показатели нужно читать вместе с периодом и исходными документами.
Открыть скриншот в полном размере
Проверка перед решением о цене
- Одинаково ли сотрудники определяют наценку и маржу?
- Включены ли все нужные расходы и не учтено ли что-то дважды?
- Совпадает ли база сравнения цен и затрат?
- Посчитана ли разница в рублях после скидки?
- Проверен ли сценарий роста затрат и изменения объёма?
- Отделён ли плановый результат от движения денег?
Удобно держать эти ответы рядом с расчётом. Тогда обсуждение цены опирается на состав проекта и понятную экономику, а не на привычный процент «который всегда ставили».
Разобрать следующую задачу
Проверьте цену и себестоимость в одном расчёте
В инструкции D-SMETA разобрана связь цены, себестоимости и наценки ресурса. Посмотрите пример или обсудите на презентации, как устроена экономика ваших смет.
 — Бесплатные Сайты и CRM.